
こんにちは、ゆじろです。
今日は過去問第32回を解いてみました。
結果は80点。
合格圏内ではありますが、やはり第1問の仕訳問題でいくつか取りこぼしがありました。
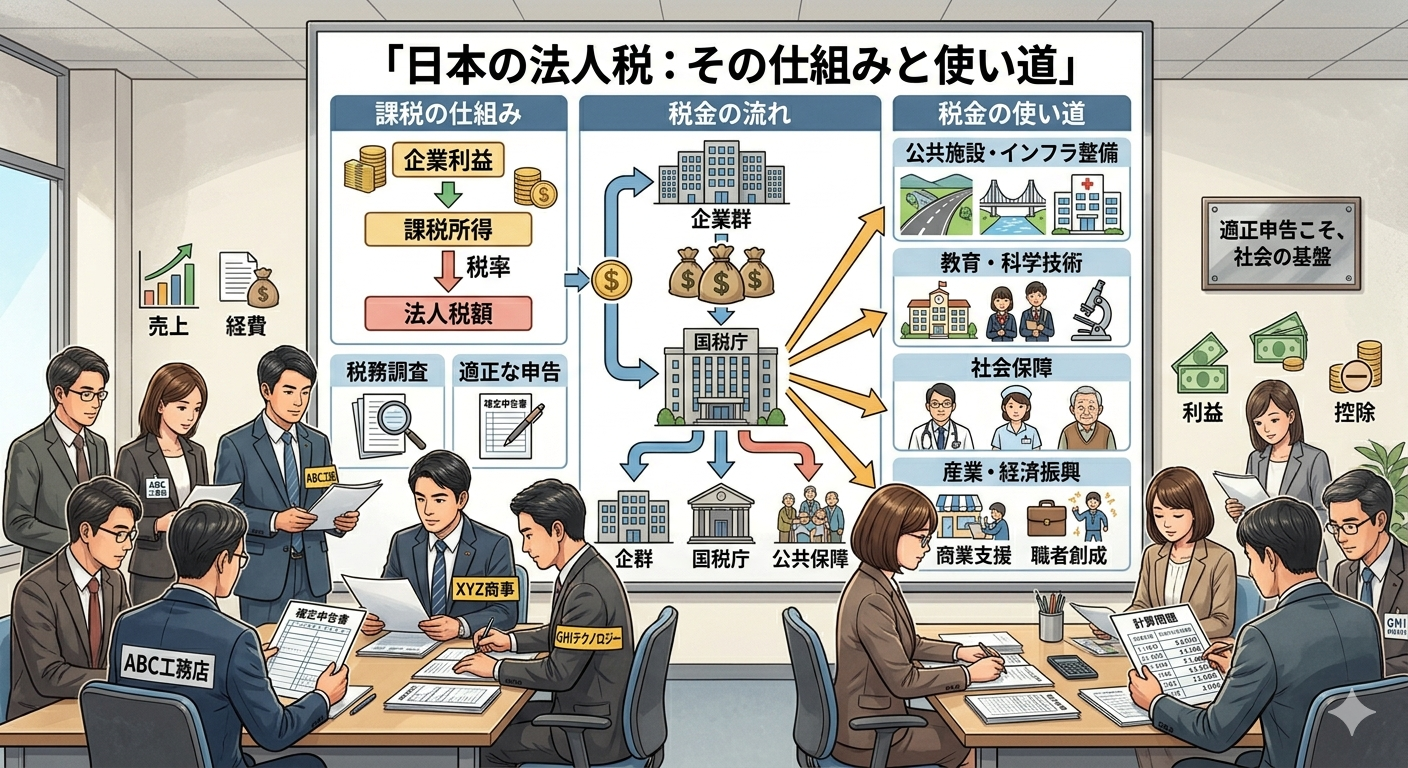
本番で確実に1点を積み上げるために、間違えた「法人税」の仕訳を時系列で徹底解説します。
(使用した過去問はこちら)
法人税の仕訳:時系列で追いかける
今回の問題は、年度の途中で行われる処理が絡んでくるパターンでした。
【問題の概要】
乙社は期中に中間申告にて1,500,000円を現金で納付済。
当該年度の法人税額は3,800,000円であり、残り分を現金で納付した。
残り分を現金で納付した際の仕訳はどうするか?
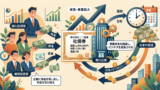
これを解くには、頭の中で「3つの場面」を時系列でイメージするのがコツです。
① 中間申告時(年度の途中)
まだ年間の税額が決まっていないので、「仮」で払います。
(借)仮払法人税 1,500,000 /(貸)現金 1,500,000
※「仮」の資産として計上しておきます。
② 決算時(年度の終わり)
ここで年間の税額が「確定」し、費用として計上します。
(借)法人税等 3,800,000 /(貸)仮払法人税 1,500,000
/(貸)未払法人税 2,300,000
※先に払っていた「仮」を取り消し、足りない分を「未払(負債)」にします。
③ 確定申告時(今回の問われているところです)
最後に、未払いだった分を実際に支払います。
(借)未払法人税 2,300,000 /(貸)現金 2,300,000
※負債を減らして、現金で決済!という流れです。
学びのポイント:今、どのタイミングの話なのか?
この類の仕訳問題では、「この仕訳がどのタイミングの話か?」を考えるのが一番の近道です。
「現金で納付した」という言葉だけに飛びつかず、前後のストーリー(中間申告は済んでいるか?決算は終わっているか?)を整理することで、ケアレスミスは確実に減らせます。
まとめ
今回の法人税の仕訳を通じて学んだ、本番で迷わないためのポイントは以下の2点です。
①「今、どのタイミングの話か」を確認する。
仕訳問題には「中間申告時」「決算時」「確定申告時」という時間のヒントが隠されています。
問題文の「納付した」という言葉だけで判断せず、「これは一連の流れのどのタイミングの話か?」を一呼吸おいて考えることが、ケアレスミスを防ぐ最大の防御策だと実感しました。
②「仮」から「本チャン」へ、そして「消し込む」
・中間申告時 = とりあえず「仮」で払う(仮払法人税)
・決算時= 年間の総額が確定。「仮」を取り消し、残りを「未払」にする
・確定申告時 = 残っていた「未払」を現金で消し込む
この流れが、図でイメージできていれば、どのタイミングを問われても怖くないと思います。
今日はここまで